


Jawność życia publicznego pozwala kontrolować przedstawicieli władzy, także pod kątem nadużyć, przede wszystkim korupcyjnych. Temu służy publikacja oświadczeń majątkowych funkcjonariuszy publicznych.
Obowiązek składania oświadczeń majątkowych w samorządach wprowadzono po to, by każdy wyborca mógł sprawdzić na stronie urzędu gminy, miasta, starostwa lub urzędu marszałkowskiego dwie rzeczy: jaki majątek ma osoba, którą wybrał do rady, sejmiku albo na wójta, burmistrza czy prezydenta, i czy w ostatnim roku ten majątek wzrósł proporcjonalnie do wykazanych dochodów*.
Jawność oświadczeń majątkowych pozwala mieszkańcom sprawdzić, czy osoba składająca oświadczenie podała pełne i prawdziwe dane. Mogą też porównać majątek funkcjonariusza gminy w kolejnych latach i wychwycić nieuzasadniony przyrost majątku, powiązania gospodarcze albo sytuacje grożące konfliktem interesów.
Oświadczenia pełnią więc funkcję antykorupcyjną i kontrolną. Jawność majątkowa osób sprawujących funkcje publiczne jest warunkiem koniecznym realizacji podstawowych standardów jawności życia publicznego.
Na kim ciąży ten obowiązek?
Zobowiązanymi do składania oświadczeń majątkowych są osoby, które bezpośrednio wpływają na bieg spraw lokalnych. Poniższa tabela przedstawia szczegółowy wykaz takich osób, podmiotów zobowiązanych do odbierania oświadczeń oraz tych, którym oświadczenia są przekazywane, a więc nimi dysponują:
Co ważne, oświadczenie majątkowe dotyczy majątku znajdującego się zarówno w kraju jak i za granicą, majątku odrębnego (osobistego) oraz majątku objętego małżeńską wspólnością majątkową. Należy ponadto określić przynależność poszczególnych składników majątkowych, dochodów i zobowiązań odpowiednio do majątku odrębnego lub wspólnego. Warto zaznaczyć, że zgodnie z Kodeksem rodzinnym i opiekuńczym w skład majątku wspólnego małżonków, w razie braku odmiennych majątkowych umów małżeńskich, wchodzi chociażby pobrane przez małżonka wynagrodzenie za pracę czy nawet dochody z przedsiębiorstwa należącego do jednego z małżonków. Takie informacje również zatem powinny znaleźć się w oświadczeniu. Nie należy zapominać także o dochodzie (diecie) z tytułu pełnienia funkcji radnego, który również podlega obowiązkowej publikacji.
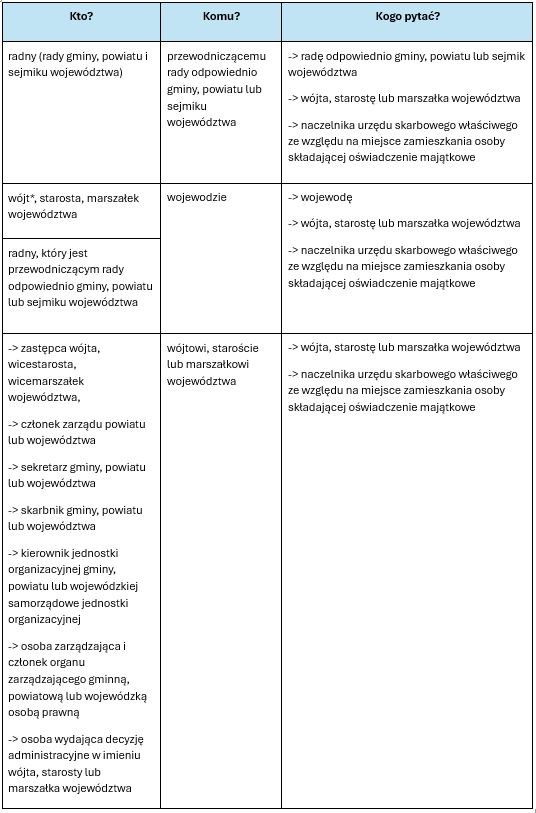
Oświadczeniami majątkowymi składających je osób dysponują nie tylko podmioty, na ręce których bezpośrednio zostały one złożone. Wojewoda i przewodniczący przekazują kopie oświadczeń majątkowych, które im złożono, odpowiednio wójtowi, staroście lub marszałkowi województwa. Osoby, którym złożono oświadczenie majątkowe przekazują ponadto jeden egzemplarz urzędowi skarbowemu właściwemu ze względu na miejsce zamieszkania osoby składającej oświadczenie majątkowe.
Co znajduje się w oświadczeniu majątkowym?
Każde oświadczenie majątkowe zawiera następujące informacje:
- zasoby pieniężne
- nieruchomości
- udziały i akcje
- nabycie od Skarbu Państwa, innej państwowej osoby prawnej, jednostek samorządu terytorialnego, ich związków, komunalnej osoby prawnej lub związku metropolitalnego mienia, które podlegało zbyciu w drodze przetargu
- prowadzenie działalności gospodarczej
- zajmowanie stanowisk w spółkach handlowych
- dochody
- mienie ruchome powyżej 10 000 złotych
- zobowiązania powyżej 10 000 złotych, w tym zaciągnięte kredyty i pożyczki oraz warunki na jakich zostały udzielone.
Co ważne, oświadczenie majątkowe dotyczy majątku znajdującego się zarówno w kraju jak i za granicą, majątku odrębnego (osobistego) oraz majątku objętego małżeńską wspólnością majątkową. Należy ponadto określić przynależność poszczególnych składników majątkowych, dochodów i zobowiązań odpowiednio do majątku odrębnego lub wspólnego. Warto zaznaczyć, że zgodnie z Kodeksem rodzinnym i opiekuńczym w skład majątku wspólnego małżonków, w razie braku odmiennych majątkowych umów małżeńskich, wchodzi chociażby pobrane przez małżonka wynagrodzenie za pracę czy nawet dochody z przedsiębiorstwa należącego do jednego z małżonków. Takie informacje również zatem powinny znaleźć się w oświadczeniu. Nie należy zapominać także o dochodzie (diecie) z tytułu pełnienia funkcji radnego, który również podlega obowiązkowej publikacji.
Oświadczenie majątkowe składa się na wzorcowym formularzu** wraz z deklaracją PIT za rok poprzedni i jej korektą. Radny do pierwszego oświadczenia majątkowego jest obowiązany dołączyć informację o sposobie i terminie zaprzestania prowadzenia działalności gospodarczej z wykorzystaniem mienia odpowiednio gminy, powiatu lub województwa, w której lub którym uzyskał mandat. Pozostałe osoby dołączają informację o zaprzestaniu prowadzenia działalności gospodarczej, jeżeli taką działalność prowadzili przed dniem wyboru, powołania lub zatrudnienia.
Jak w praktyce wygląda składanie oświadczeń majątkowych?
Pierwsze oświadczenie składa się w ciągu 30 dni od dnia:
- złożenia ślubowania w przypadku radnego i wójta lub
- wyboru, powołania na stanowisko lub zatrudnienia w przypadku zastępcy wójta, członka zarządu powiatu lub województwa, sekretarza, skarbnika, kierownika jednostki organizacyjnej, osoby zarządzającej i członka organu zarządzającego osobą prawną oraz osoby wydającej decyzje administracyjne w imieniu wójta, starosty lub marszałka województwa.
Kolejne oświadczenie składa się już co roku, według stanu na dzień 31 grudnia roku poprzedniego. Termin na złożenie oświadczenia majątkowego mija 30 kwietnia.
Ostatnie oświadczenie majątkowe składa się:
- 2 miesiące przed upływem kadencji w przypadku radnego i wójta lub
- w dniu odwołania ze stanowiska lub rozwiązania umowy o pracę w przypadku pozostałych osób.
Niedotrzymanie powyższych terminów stwierdza organ uprawniony do odebrania oświadczenia, po czym wzywa w terminie 14 dni osobę, która nie dotrzymała terminu do złożenia oświadczenia, wyznaczając jej dodatkowy, 14-dniowy termin do złożenia oświadczenia, liczony od dnia doręczenia wezwania. Jest to swojego rodzaju instytucja „przypomnienia” o obowiązku złożenia oświadczenia poprzez wyznaczenie dodatkowego terminu na jego dopełnienie.
W przypadku radnych i wójta sankcją za niezłożenie oświadczenia majątkowego po upływie dodatkowego terminu jest wygaśnięcie mandatu.
W przypadku pozostałych osób sytuacja jest nieco bardziej skomplikowana. Sankcja za niezłożenie oświadczenia jest podwójna. Po pierwsze jest to utrata prawa do wynagrodzenia za okres od dnia, w którym oświadczenie powinno zostać złożone, do dnia jego złożenia. Utrata może nastąpić dopiero po bezskutecznym upływie dodatkowego terminu na złożenie oświadczenia.
Po drugie osoby te zostają odwołane ze stanowiska lub umowa o pracę zostaje z nimi rozwiązana, najpóźniej po upływie 30 dni od dnia, w którym upłynął termin złożenia oświadczenia. W przypadku tej drugiej sankcji nie jest konieczne (a nawet możliwe) wyznaczenie dodatkowego terminu na złożenie oświadczenia.
Podanie nieprawdy lub zatajenie prawdy w oświadczeniu majątkowym, powoduje odpowiedzialność na podstawie art. 233 § 1 Kodeksu karnego. Analizy treści oświadczeń majątkowych dokonują osoby, którym je złożono oraz naczelnik urzędu skarbowego właściwy ze względu na miejsce zamieszkania osoby składającej oświadczenie. W przypadku podejrzenia, że osoba składająca oświadczenie majątkowe podała w nim nieprawdę lub zataiła prawdę, podmiot dokonujący analizy oświadczenia występuje do Centralnego Biura Antykorupcyjnego z wnioskiem o kontrolę jej oświadczenia majątkowego. Kompetencji do dokonywania analizy oświadczeń majątkowych i ich kontroli nie posiada rada gminy ani tym bardziej jej komisja.
Czy oświadczenia majątkowe są jawne?
Oświadczenie majątkowe dzieli się na dwie części – A i B. Dostęp do informacji zawartych w części A ma każdy. Są one jawne bez względu na to, czy osoby je składające wyraziły zgodę. W wyodrębnionej, niejawnej części B znajdują się informacje o miejscu zamieszkania osoby składającej oświadczenie i nieruchomościach podanych w oświadczeniu. Oświadczenia są obowiązkowo udostępniane w Biuletynie Informacji Publicznej (BIP-ie), a w przeciwnym wypadku mogą stanowić przedmiot wniosku o udostępnienie informacji publicznej.
Za publikację oświadczeń majątkowych składanych przez funkcjonariuszy samorządu jednostki terytorialnej w BIP-ie odpowiada odpowiednio wójt, starosta lub marszałek województwa. Nieudostępnienie treści oświadczeń majątkowych w BIP-ie może być przedmiotem skargi w trybie Kodeksu postępowania administracyjnego. W orzecznictwie sądowym wyłączono natomiast możliwość złożenia skargi do sądu na fakt nieopublikowania informacji publicznej w BIP-ie. Ustawa nie określa niestety, w jakim dokładnie terminie oświadczenia powinny zostać opublikowane. Większe gwarancje zapewnia w tym zakresie złożenie wniosku o ich udostępnienie.
Czytelniku! Jeżeli masz wątpliwość, czy funkcjonariusz publiczny twojej jednostki samorządu terytorialnego prawidłowo złożył oświadczenie majątkowe — możesz zwrócić się o pomoc do naszej poradni prawnej.
* Uzasadnienie projektu ustawy o zmianie ustawy o samorządzie gminnym, Sejm Rzeczypospolitej Polskiej, IV kadencja, Druk nr 591.
** Za każdym razem gdy mowa o wójcie chodzi również o burmistrza i prezydenta miasta.
*** Wzory określone zostały w drodze rozporządzeń Prezesa Rady Ministrów:
- z dnia 26 lutego 2003 r. w sprawie określenia wzorów formularzy oświadczeń majątkowych radnego gminy, wójta, zastępcy wójta, sekretarza gminy, skarbnika gminy, kierownika jednostki organizacyjnej gminy, osoby zarządzającej i członka organu zarządzającego gminną osobą prawną oraz osoby wydającej decyzje administracyjne w imieniu wójta,
- z dnia 26 lutego 2003 r. w sprawie określenia wzorów formularzy oświadczeń majątkowych radnego powiatu, członka zarządu powiatu, sekretarza powiatu, skarbnika powiatu, kierownika jednostki organizacyjnej powiatu, osoby zarządzającej i członka organu zarządzającego powiatową osobą prawną oraz osoby wydającej decyzje administracyjne w imieniu starosty,
- z dnia 9 kwietnia 2009 r. w sprawie określenia wzorów formularzy oświadczeń majątkowych radnego województwa, członka zarządu województwa, skarbnika województwa, sekretarza województwa, kierownika wojewódzkiej samorządowej jednostki organizacyjnej, osoby zarządzającej i członka organu zarządzającego wojewódzką osobą prawną oraz osoby wydającej decyzje administracyjne w imieniu marszałka województwa.
Źródła:
- art. 24h-24l ustawy o samorządzie gminnym,
- art. 25c-25g ustawy o samorządzie powiatowym,
- art. 27c-27g ustawy o samorządzie województwa.
Komentarze